Un’analisi dei principi fondamentali dell’investimento secondo Benjamin Graham
Il contesto storico e l’eredità di Graham
Benjamin Graham sviluppò la sua filosofia di investimento durante uno dei periodi più turbolenti della storia finanziaria americana. La Grande Depressione degli anni ’30 rappresentò un momento cruciale nella formazione del suo pensiero. In quel periodo, Graham sperimentò personalmente la volatilità estrema dei mercati e la natura irrazionale del comportamento degli investitori. Questa esperienza diretta plasmò profondamente la sua visione dell’investimento come disciplina basata su principi razionali e quantitativi. Tempus omnia revelat, il tempo rivela ogni cosa, e la validità dei principi di Graham si è dimostrata attraverso diverse generazioni di investitori.
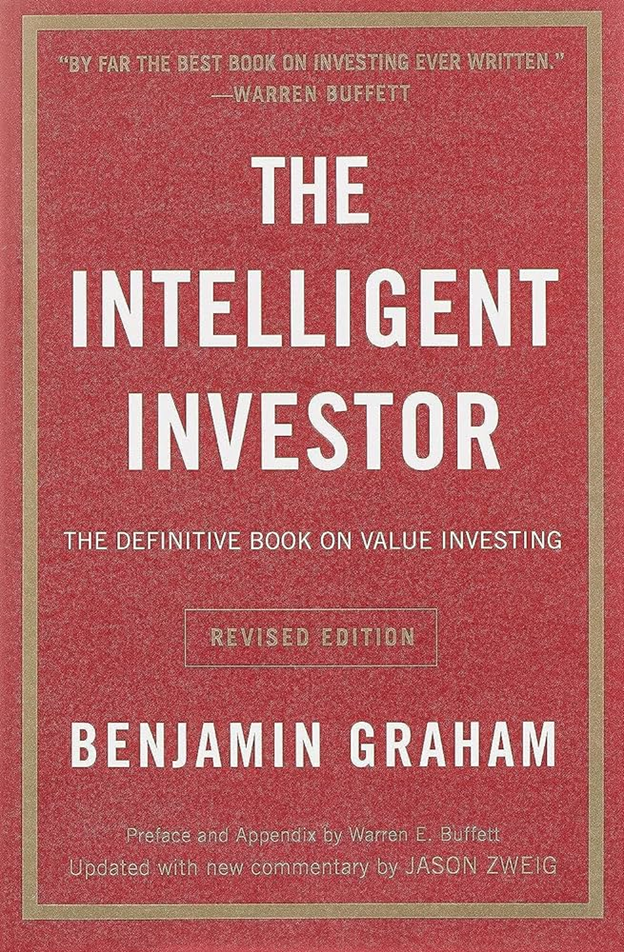
La devastazione finanziaria causata dal crollo del 1929 spinse Graham a sviluppare un approccio sistematico all’investimento che potesse proteggere gli investitori da perdite catastrofiche. La sua metodologia, inizialmente presentata in “Security Analysis” (1934) e successivamente raffinata ne “L’investitore intelligente” (1949), rappresentava una risposta diretta agli eccessi speculativi che avevano caratterizzato gli anni ’20.
L’evoluzione del pensiero di Graham attraverso le diverse edizioni de “L’investitore intelligente” riflette la sua capacità di adattare i principi fondamentali a contesti mutevoli, mantenendo intatta l’essenza del suo approccio. Le revisioni successive, fino all’ultima edizione curata personalmente nel 1973, mostrano come Graham abbia costantemente affinato i suoi metodi, pur rimanendo fedele ai principi cardine del value investing.
I principi fondamentali dell’investimento difensivo
La distinzione tra investimento e speculazione costituisce il fondamento concettuale dell’opera di Graham. L’investimento autentico richiede un’analisi approfondita, un margine di sicurezza adeguato e un orizzonte temporale di lungo periodo. La speculazione, al contrario, si basa su previsioni di breve termine riguardo l’andamento dei prezzi. Questa distinzione non rappresenta un mero esercizio semantico, ma definisce due approcci fondamentalmente diversi alla gestione del capitale.
Il margine di sicurezza, concetto centrale nella filosofia di Graham, trova le sue radici nell’ingegneria strutturale. Come un ponte viene progettato per sostenere un peso molto superiore a quello previsto nell’uso normale, così l’investitore intelligente deve acquistare titoli solo quando il loro prezzo offre un significativo “cuscinetto” rispetto al valore intrinseco. Graham suggerisce che questo margine dovrebbe essere almeno del 50%, creando così una protezione contro errori di valutazione, eventi imprevisti e la naturale incertezza dei mercati finanziari.
L’approccio quantitativo all’analisi dei titoli rappresenta un altro pilastro fondamentale del metodo Graham. L’autore sviluppa una serie di criteri oggettivi per la selezione dei titoli, includendo parametri come il rapporto prezzo/utili, il livello di indebitamento, la stabilità degli utili e la storia dei dividendi. Questi criteri non sono arbitrari, ma derivano da un’analisi approfondita delle caratteristiche che storicamente hanno contraddistinto le aziende di successo.
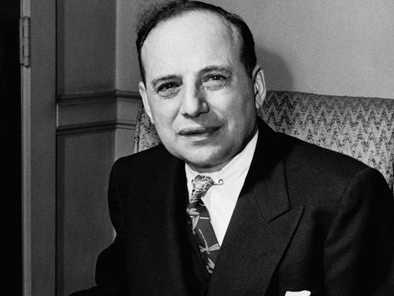
La teoria del valore secondo Graham si basa sul principio che ogni attività finanziaria possiede un valore intrinseco determinabile attraverso l’analisi dei fondamentali. Questo valore non coincide necessariamente con il prezzo di mercato, creando opportunità per l’investitore paziente e disciplinato. Graham enfatizza come il mercato azionario sia fondamentalmente un meccanismo di trasferimento della ricchezza dagli impazienti ai pazienti.
L’analisi fondamentale secondo Graham
L’approccio di Graham all’analisi fondamentale si distingue per il suo rigore metodologico e la sua enfasi sulla quantificazione oggettiva. I criteri di selezione dei titoli, elaborati attraverso decenni di esperienza pratica, includono sia elementi quantitativi che qualitativi, con una netta preferenza per i primi.
Graham sviluppa sette criteri principali per la selezione di titoli difensivi:
1. Dimensioni adeguate dell’impresa
2. Condizione finanziaria sufficientemente solida
3. Stabilità degli utili
4. Storia di dividendi ininterrotta
5. Crescita degli utili
6. Rapporto prezzo/utili moderato
7. Rapporto prezzo/valore contabile moderato
La valutazione del prezzo di mercato rappresenta un elemento cruciale nell’analisi di Graham. L’autore sviluppa il concetto di “prezzo centrale”, calcolato come media dei prezzi massimi e minimi di un titolo negli ultimi cinque anni. Questo valore serve come punto di riferimento per valutare se il prezzo corrente offre un margine di sicurezza adeguato.
Il concetto di valore intrinseco viene elaborato da Graham con particolare attenzione alla sua applicabilità pratica. L’autore riconosce le difficoltà inerenti alla determinazione precisa del valore di un’azienda, ma fornisce strumenti analitici per stimarlo con ragionevole accuratezza. Gli strumenti includono l’analisi del valore degli attivi, la capitalizzazione degli utili normalizzati e la valutazione della capacità di generare flussi di cassa stabili.
La psicologia dell’investitore
La metafora del Mr. Market rappresenta uno dei contributi più originali e duraturi di Graham alla teoria degli investimenti. Il mercato viene personificato come un partner d’affari maniacale-depressivo, che ogni giorno offre prezzi diversi per le stesse attività, spesso in modo irrazionale. Questa metafora serve a illustrare come il mercato sia un servitore dell’investitore, non una guida.
L’approccio contrarian, elemento fondamentale del pensiero di Graham, richiede la capacità di agire in modo opposto al sentimento prevalente del mercato. Aude sapere, osa sapere, diventa così un imperativo per l’investitore intelligente, che deve basare le proprie decisioni su analisi razionali piuttosto che sull’emotività del momento.
Il controllo delle emozioni nei mercati finanziari emerge come tema centrale nell’opera di Graham. L’autore dedica ampio spazio all’analisi dei comportamenti irrazionali degli investitori, anticipando molti dei concetti che sarebbero stati successivamente sviluppati dalla finanza comportamentale.
Le strategie operative dell’investitore intelligente
Graham propone strategie concrete per l’implementazione dei suoi principi, con particolare attenzione alla gestione del rischio attraverso la diversificazione. Il portafoglio ideale secondo Graham dovrebbe contenere tra 10 e 30 titoli, selezionati secondo criteri rigorosi e distribuiti tra diversi settori economici.
La tecnica del dollar cost averaging viene presentata come strumento per ridurre il rischio di timing e sfruttare la volatilità dei mercati. Graham enfatizza l’importanza di investire sistematicamente, indipendentemente dalle condizioni di mercato, per beneficiare dell’effetto di media dei prezzi nel lungo periodo.
La gestione del rischio assume un ruolo centrale nella strategia di Graham, che distingue tra rischio specifico dell’impresa e rischio sistemico di mercato. L’autore propone tecniche specifiche per mitigare entrambe le forme di rischio, inclusa una rigorosa diversificazione settoriale e geografica.
L’approccio Graham nell’era moderna
L’applicabilità dei principi di Graham nel contesto attuale rappresenta un tema di acceso dibattito nella comunità finanziaria. I mercati sono profondamente cambiati dai tempi di Graham, con l’avvento del trading algoritmico, la globalizzazione dei mercati finanziari e la crescente importanza degli asset intangibili.
Le modifiche necessarie al metodo originale riguardano principalmente l’adattamento dei criteri quantitativi alle mutate condizioni di mercato. Ad esempio, i rapporti prezzo/utili considerati “sicuri” da Graham potrebbero richiedere un aggiustamento per tenere conto dei cambiamenti strutturali nell’economia globale.
Le critiche al metodo Graham si concentrano principalmente sulla sua presunta inadeguatezza in un mondo dominato da aziende tecnologiche con pochi asset tangibili. Tuttavia, le conferme empiriche della validità dei suoi principi fondamentali continuano ad accumularsi, dimostrando come l’enfasi sulla ricerca del valore e sulla disciplina negli investimenti rimanga rilevante anche nell’era digitale.
1. Graham, B. (1949). The Intelligent Investor. Harper & Brothers.
Opera fondamentale che presenta in modo organico la filosofia di investimento di Graham, con particolare attenzione agli aspetti pratici e psicologici dell’investimento.
2. Graham, B., & Dodd, D. (1934). Security Analysis. McGraw Hill.
Il testo che ha posto le basi tecniche del value investing, fornendo un framework dettagliato per l’analisi dei titoli.
3. Buffett, W. (1984). The Superinvestors of Graham-and-Doddsville. Hermes.
Saggio fondamentale che dimostra empiricamente il successo dell’approccio Graham attraverso l’analisi dei risultati ottenuti dai suoi discepoli.
4. Zweig, J. (2003). Commentary on The Intelligent Investor. HarperBusiness.
Aggiornamento critico che contestualizza i principi di Graham nel mercato moderno.
5. Greenwald, B. C. (2001). Value Investing: From Graham to Buffett and Beyond. Wiley.
Analisi approfondita dell’evoluzione del value investing, con particolare attenzione alle modifiche necessarie per applicare i principi di Graham nel contesto contemporaneo.
6. Klarman, S. A. (1991). Margin of Safety: Risk-Averse Value Investing Strategies for the Thoughtful Investor. HarperBusiness.
Applicazione moderna dei principi di Graham, con particolare enfasi sul concetto di margine di sicurezza.
7. Lowenstein, R. (1998). Warren Buffett: The Making of an American Capitalist. Main Street Books.
Biografia che illustra l’influenza di Graham sul più celebre dei suoi allievi.
8. Chan, S. P. (2004). The Value Investors: Lessons from the World’s Top Fund Managers. Wiley.
Studio sui gestori che hanno applicato con successo i principi di Graham in diversi contesti di mercato.
9. Montier, J. (2009). Value Investing: Tools and Techniques for Intelligent Investment. Wiley.
Analisi moderna delle tecniche del value investing, con particolare attenzione agli aspetti comportamentali.
10. Schad, P. (2021). The Behavioral Investor. Harriman House.
Studio approfondito sugli aspetti psicologici dell’investimento, che espande le intuizioni originali di Graham sulla psicologia del mercato.
11. Howard, M. (2014). The Most Important Thing Illuminated: Uncommon Sense for the Thoughtful Investor. Columbia University Press.
Riflessioni moderne sui principi fondamentali del value investing, con particolare attenzione al concetto di rischio.
‹ Torna all'Osservatorio