Goldman Sachs porta le azioni globali a overweight sugli utili attesi a +25%, ma venerdì l’S&P 500 ha chiuso appena lo 0,09% sotto il massimo dell’anno.
📑 Indice
- 🧭 Prima di aprire il terminale
- 📌 Tabella Sintetica degli Indicatori Chiave
- 📊 Notizia in dettaglio
- 🏢 1. Goldman porta l’azionario globale a overweight sugli utili attesi a +25%, ma l’indice non ha margine e il primo esame tocca alle banche
- 🔭 Scenari e invalidazione
- 🚨 Alert Strategici
- 📜 Disclaimer & Massima Fantiborsa™
Lunedì 12 ottobre 2026 — dati di mercato alla chiusura di venerdì 9 ottobre
🏛️ Pretore sul caso:
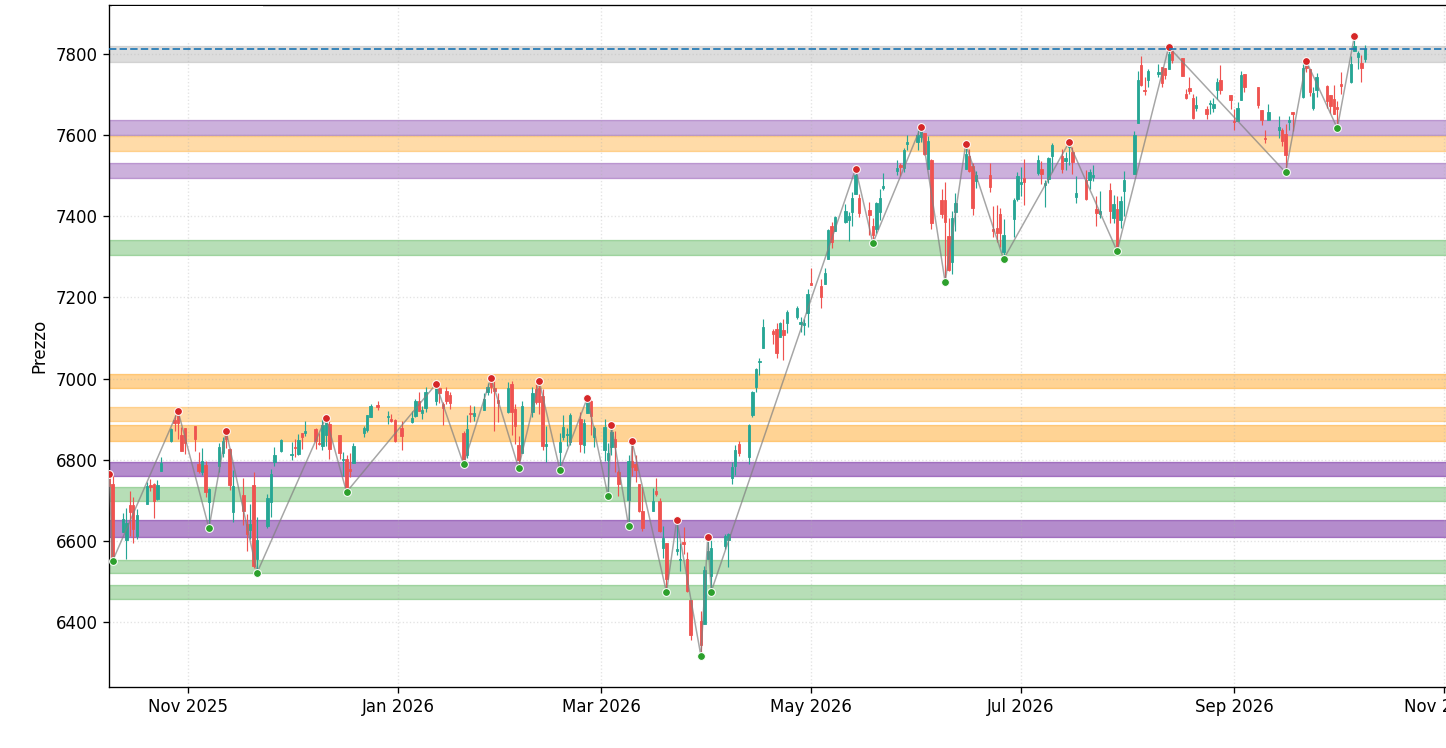
long_attiva— stop 7799,4451 — AVWAP_C 7731,6329 (Δ+1,03% vs close) — snapshot 2026-10-12 · pipeline stockcharts_downloader v6.9.8
🧭 Prima di aprire il terminale
🏢 Utili e strategia: l’upgrade compra una promessa
Goldman Sachs porta le azioni globali a overweight sui tre mesi, da neutral, perché le valutazioni sono scese e gli utili reggono: il consenso attende per l’S&P 500 utili del terzo trimestre in crescita del 25%. Ma venerdì l’indice ha chiuso a 7.811,54, appena lo 0,09% sotto il massimo di chiusura dell’anno: se le valutazioni sono scese, non l’ha fatto il listino.
📉 Banche: il primo esame tocca a chi va nella direzione opposta
Domani aprono JPMorgan, Goldman Sachs, Wells Fargo e Citigroup, mercoledì Bank of America e Morgan Stanley. Nell’ultimo mese l’S&P 500 è salito del 2,3%, l’ETF delle grandi banche americane è sceso del 9,1%. E l’upgrade di Goldman arriva il giorno prima dei conti di Goldman.
🏛️ Inflazione e tassi: il bilanciere di Goldman passa da mercoledì
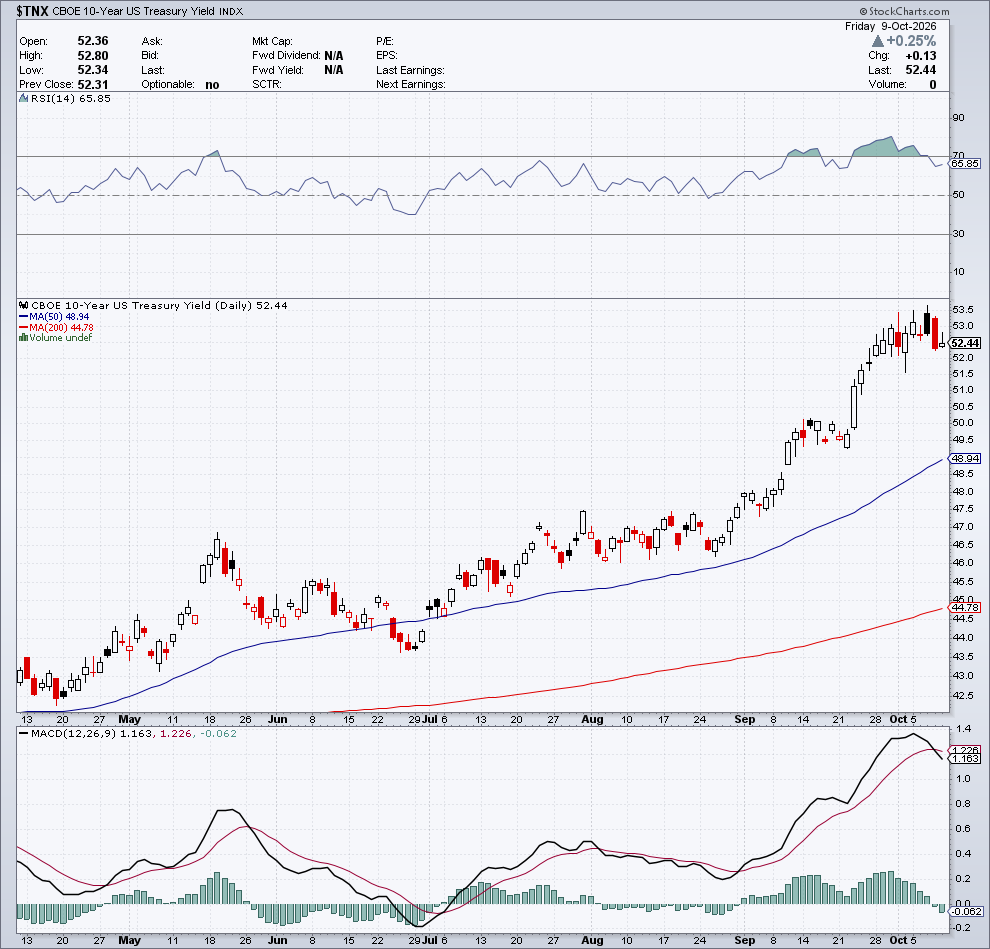
Mercoledì alle 14:30 italiane il CPI di settembre, atteso al 3,6% dal 3,4% secondo il consenso riportato da Yahoo Finance. Una delle due gambe della strategia consigliata da Goldman sono i titoli sensibili ai tassi e simili alle obbligazioni, di cui le utility, il settore peggiore del mese, sono l’esempio classico: di fatto una scommessa che i rendimenti smettano di salire, con il decennale al 5,24%, +41 punti base in un mese.
Verdetto
🔴 Priorità alta — La voce di Fantiborsa: Il lunedì l’upgrade, il martedì i conti di chi lo firma, il mercoledì l’inflazione che può smontarlo. La settimana ha già scritto l’ordine di lettura: chi si ferma al primo capitolo compra la copertina e si perde la trama.
Datemi retta, oggi è meglio che troviate cinque minuti per leggerlo tutto ☕
📌 Tabella Sintetica degli Indicatori Chiave
Dati riferiti alla chiusura di venerdì 9 ottobre 2026. Tabella ridotta agli indicatori toccati dalla notizia.
| Indicatore | Valore | Variazione | Lettura | Segnale |
|---|---|---|---|---|
| S&P 500 ($SPX) | 7.811,54 | +0,59% | A −0,09% dal massimo di chiusura a 12 mesi (7.818,93, 6 ottobre); +2,3% in un mese; RSI 59,9; long attiva | 🟢 |
| Semiconduttori ($SOX) | 12.572,42 | −0,41% | Sopra SMA50 (12.066,16); a −14,1% dal massimo di chiusura a 12 mesi; short attiva | 🔴 |
| Finanziari ($XLF) | 54,73 | +0,92% | −4,1% in un mese; sotto SMA50 (56,53), sopra SMA200 (53,69); RSI 45,6 | ⚪ |
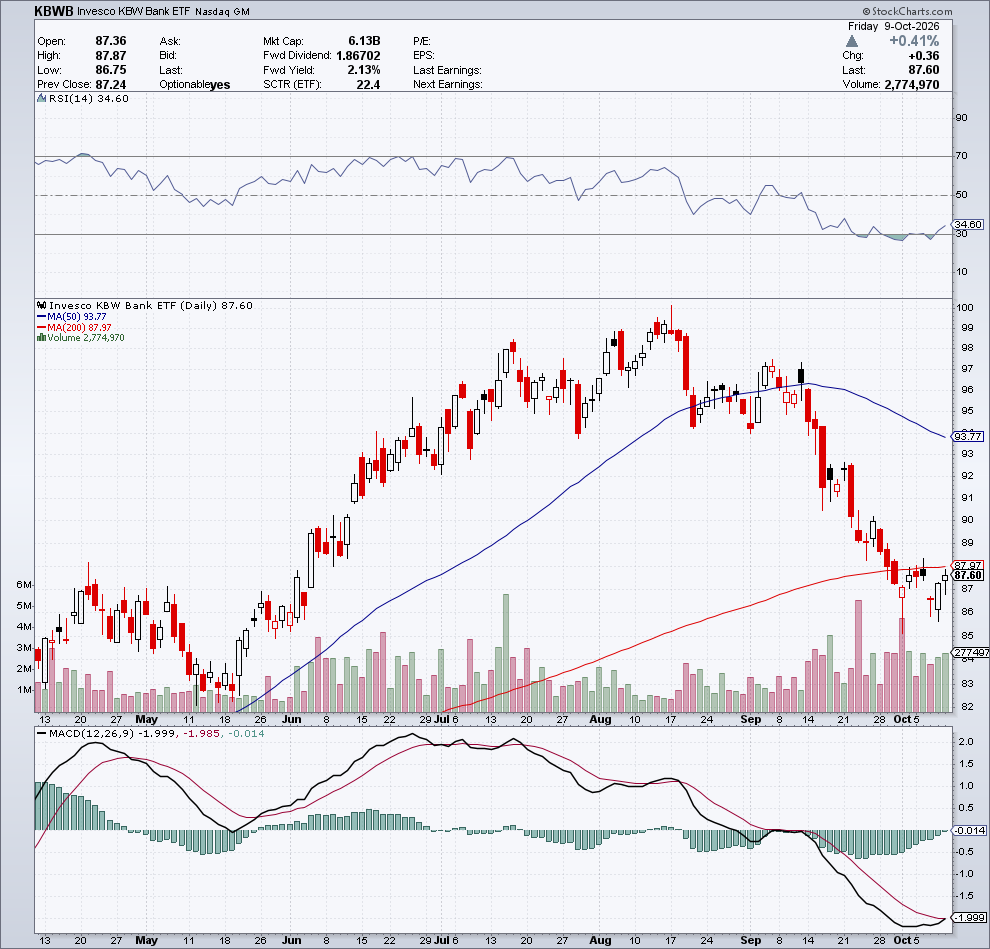
| Grandi banche ($KBWB) | 87,60 | +0,41% | −9,1% in un mese; sotto SMA50 (93,77) e SMA200 (87,97); RSI 34,6 | 🔴 |
| Banche regionali ($KRE) | 69,01 | −0,83% | −6,0% in un mese; sotto SMA50 (73,70) e SMA200 (70,65); RSI 34,5 | 🔴 |
| US 10Y | 5,24% | +1,3 bps | +41 bps in un mese (4,84% il 9 settembre); sotto il massimo di chiusura a 12 mesi (5,31%, 5 ottobre); RSI 65,8 | 🔴 |
📊 Notizia in dettaglio
🏢 1. Goldman porta l’azionario globale a overweight sugli utili attesi a +25%, ma l’indice non ha margine e il primo esame tocca alle banche
Cosa è successo
Il team di strategia di Goldman Sachs guidato da Christian Mueller-Glissmann ha portato la visione sulle azioni globali a ✅ overweight sui tre mesi, da neutral, allineandola a quella sui dodici mesi (Bloomberg, 12 ottobre). Petrolio e rendimenti in rialzo hanno frenato la corsa e reso le valutazioni meno care, mentre gli utili restano solidi: per il terzo trimestre il consenso raccolto da Bloomberg Intelligence attende per l’S&P 500 una crescita del 📊 25% su base annua, e Goldman si aspetta di più. La casa consiglia una strategia “a bilanciere”, tecnologici globali più titoli sensibili ai tassi e simili alle obbligazioni scesi di valutazione dall’estate, e indica in tassi ed energia il rischio principale nel breve.
La stagione si apre ✅ martedì 13 ottobre con JPMorgan, Goldman Sachs, Wells Fargo e Citigroup, prosegue ✅ mercoledì 14 con Bank of America, Morgan Stanley e ASML e ✅ giovedì 15 con TSMC. Per le banche gli analisti attendono 📊 utili in calo sul trimestre precedente, con meno trading e investment banking. Nell’ultimo mese i finanziari sono stati il ✅ secondo peggior settore dell’S&P 500, dietro le utility, e le cinque grandi banche hanno perso ✅ circa 270 miliardi di capitalizzazione; secondo Truist Securities solo il ✅ 35% degli istituzionali si aspetta che battano il mercato, contro l’82% di dicembre (Yahoo Finance). Mercoledì 14 il CPI di settembre: ad agosto era al ✅ 3,4% annuo, il consenso riportato da Yahoo indica 📊 3,6%. La Fed ha alzato i tassi il ✅ 16 settembre al 3,75-4% e torna a riunirsi il ✅ 27-28 ottobre.
Cosa dicono le fonti
“Earnings growth remains supportive for equities and the recent valuation de-rating has improved asymmetry into the third-quarter earnings season.” — Christian Mueller-Glissmann, Goldman Sachs (Bloomberg)
“We believe bonds should gradually move from portfolio headwind to hedge.” — Il team di strategist di Goldman Sachs, sull’allocazione in obbligazioni (Bloomberg)
“…has been a little bit softer…” — David Solomon, CEO di Goldman Sachs, sul trading in reddito fisso, valute e materie prime nel terzo trimestre (conferenza Barclays, settembre; Yahoo Finance)
“I think it’s safe to say 3Q is no 2Q.” — Daniel Simkowitz, co-presidente di Morgan Stanley (conferenza Barclays, settembre; Yahoo Finance)
Lettura FINBEAR: un upgrade senza margine
Goldman parla di valutazioni scese, ma sull’S&P 500 il prezzo non ha fatto passi indietro: venerdì ha chiuso a meno di un decimo di punto percentuale dal massimo dell’anno, dopo un +2,3% in un mese. Se il calo delle valutazioni c’è, l’hanno fatto gli utili attesi, non il listino. Chi compra sull’upgrade compra vicino ai massimi e scommette che quel 25% di crescita attesa diventi utile contabilizzato nelle prossime settimane.
Poi c’è il bilanciere, e qui la settimana si fa stretta. La gamba “obbligazionaria” punta su titoli sensibili ai tassi, e il loro esempio classico, le utility, è stato secondo Yahoo Finance il peggior settore dell’S&P 500 nell’ultimo mese: comprarli significa scommettere che i rendimenti, saliti dal 4,84% al 5,24% in un mese, smettano di salire. Nella nostra lettura è una gamba esposta al CPI di mercoledì e alla Fed del 28 ottobre, cioè proprio sul rischio tassi che Goldman stessa mette in cima alla lista, insieme all’energia. La gamba tecnologica non è più comoda: i semiconduttori sono a oltre il 14% dal massimo di chiusura dell’anno, il Pretore li legge in short attiva, e giovedì TSMC dirà se la domanda regge. Le due gambe incontrano i loro esami nella stessa settimana, e i prezzi le raccontano in modo diverso: le utility in coda al mese, i semiconduttori in rialzo del 5,4% nello stesso periodo ma ancora lontani dal massimo e in short secondo il Pretore.
Il primo voto, però, lo danno le banche, cioè il comparto che nell’ultimo mese è andato nella direzione opposta all’indice. L’ETF delle grandi banche, $KBWB, ha perso il 9,1% ed è sotto la media a 50 sedute e appena sotto quella a 200, quello delle regionali il 6,0%. I loro stessi vertici hanno abbassato l’asticella a settembre, e Goldman è fra quelli: la banca il cui amministratore delegato, a settembre, descriveva il trading su reddito fisso, valute e materie prime come un po’ più debole nel trimestre è la stessa che oggi invita a comprare azioni, il giorno prima di presentare quei conti.
Pretore vs narrazione. Sull’S&P 500 la firma del Pretore è long attiva, con il prezzo dell’1,03% sopra il consensus AVWAP: il grafico, per ora, sta con Goldman. Ma l’invalidazione su chiusura passa a 7.799,45, appena lo 0,15% sotto la chiusura di venerdì. Se banche, inflazione e TSMC superano l’esame, la firma avrà dietro anche i conti; una chiusura sotto quella soglia prima che i conti arrivino direbbe invece che il mercato non intende aspettare il giudizio di Goldman. Martedì e mercoledì le banche, mercoledì l’inflazione, giovedì TSMC: tre fatti in fila, ciascuno in grado di confermare o smontare l’opinione del lunedì.
Cui prodest?
A chi ha bisogno che la stagione parta bene per tenere il rialzo fino a fine anno, Bloomberg lo scrive apertamente. E, nella nostra lettura, a chi vende azionario: l’upgrade arriva il giorno prima che Goldman presenti i propri conti, e il calendario mette la promessa davanti ai numeri. Chi aspetta la sera di mercoledì avrà più informazioni, accettando che nel frattempo il prezzo possa muoversi.
Per chi investe
| Elemento | Dettaglio |
|---|---|
| Titoli coinvolti | S&P 500 $SPX (ETF $SPY); banche $JPM, $GS, $WFC, $C, $BAC, $MS; ETF finanziari $XLF, $KBWB, $KRE; tecnologia del bilanciere $TSM, $ASML, semiconduttori $SOX. Tassi: decennale USA. Valute, commodity e crypto non pertinenti alla notizia |
| Opportunità | Se banche e inflazione superano l’esame, la tesi di Goldman ha i numeri dalla sua: indice sui massimi sostenuto da stime di utile in crescita |
| Rischi | Inflazione sopra le attese con una Fed tornata ai rialzi; banche che confermano il calo trimestrale di trading e investment banking; decennale al 5,24%; semiconduttori in short attiva; invalidazione del Pretore sull’S&P 500 a 0,15% dalla chiusura |
| Cosa evitare | Comprare il titolo del lunedì prima dei conti del martedì; scambiare un upgrade per un prezzo a sconto: l’indice è a un passo dal massimo dell’anno |
| Bottom line | L’upgrade è un’opinione; i fatti arrivano martedì, mercoledì e giovedì, in quest’ordine. Leggerli nell’ordine costa due giorni, saltarli può costare la settimana. |
Impatto: 🟢🟢 (2/5) — Upgrade costruttivo, ma la prova dipende da banche e inflazione della settimana
🔭 Scenari e invalidazione
Tre configurazioni principali, separate dal CPI di settembre rispetto al 3,6% del consenso riportato da Yahoo Finance. I livelli di S&P 500 e $KBWB si leggono sulla stessa chiusura di venerdì 16 ottobre; 87,97 è una soglia fissa, il valore della media a 200 sedute di $KBWB al 9 ottobre. Sono inferenze dai dati di oggi, non previsioni: la sentenza la scrive il prezzo.
▶▶▶ Tesi centrale — esame superato a metà. Inflazione di settembre in linea con il consenso (3,6%) e banche senza sorprese rispetto al calo trimestrale atteso. L’S&P 500 resta sopra 7.799,45 in chiusura e la firma del Pretore regge, ma le banche non danno la conferma: $KBWB resta in chiusura sotto la soglia di 87,97 e il rialzo continua a poggiare sugli utili attesi più che sui conti.
▶▶ Scenario alternativo — i tassi presentano il conto. Inflazione sopra il consenso: crescerebbe la pressione per un nuovo rialzo della Fed il 28 ottobre, il decennale non arretra dal 5,24% e la gamba obbligazionaria del bilanciere di Goldman soffre. Una chiusura dell’S&P 500 sotto 7.799,45 invaliderebbe la firma long; se avvenisse entro mercoledì 14, prima ancora dei conti di TSMC.
▶ Scenario di coda — Goldman aveva ragione. Banche sopra le attese e inflazione sotto il consenso del 3,6%: rendimenti in calo, $KBWB che torna in chiusura sopra la soglia di 87,97, S&P 500 in chiusura sopra il massimo dell’anno (7.818,93). In quel caso la promessa di utili trova i numeri prima del previsto e la nostra cautela va rivista.
📌 Invalidazione della tesi — La tesi di questo Flash è la cautela sull’upgrade di Goldman nella settimana degli esami, con un S&P 500 senza margine sopra la soglia del Pretore. Si invalida se: con un’inflazione di settembre sotto il 3,6%, sulla chiusura di venerdì 16 ottobre l’S&P 500 è sopra 7.818,93 e l’ETF delle grandi banche sopra la soglia di 87,97. È un test sui prezzi dopo i conti, non la prova che le banche abbiano battuto le attese. Entro: chiusura di venerdì 16 ottobre. In quel caso: la cautela FINBEAR va ridimensionata, perché i prezzi avranno confermato l’upgrade dopo i conti, e l’attenzione si sposta sulla riunione della Fed del 27-28 ottobre.
🚨 Alert Strategici
- S&P 500, la soglia della settimana: firma del Pretore long attiva a 7.811,54; invalidazione su chiusura a 7.799,45, lo 0,15% sotto, con il consensus AVWAP più in basso a 7.731,63. Una chiusura sotto la soglia prima dei conti delle banche e del CPI toglierebbe all’upgrade il sostegno del grafico.
- Banche e inflazione, martedì e mercoledì: i conti di JPMorgan, Goldman Sachs, Wells Fargo e Citigroup, poi Bank of America e Morgan Stanley; mercoledì alle 14:30 italiane il CPI di settembre (atteso al 3,6% dal 3,4% secondo Yahoo Finance) e il Beige Book. Oggi il mercato dei Treasury è chiuso per il Columbus Day: il primo voto dei tassi arriva domani.
- Catalyst: TSMC giovedì 15, per la gamba tecnologica del bilanciere; riunione della Fed il 27-28 ottobre.
📜 Disclaimer & Massima Fantiborsa™
🛡️ Disclaimer FINBEAR™: Questo Flash è analisi editoriale, non consulenza finanziaria. Se dopo l’upgrade di una banca d’affari avete sentito l’urgenza di comprare prima ancora di leggere i conti di quella stessa banca, il problema non è nel report. Noi leggiamo il calendario; l’ordine di borsa resta vostro.
🎭 Massima Fantiborsa™ del giorno:
“Il lunedì Goldman promuove le azioni, il martedì presenta i suoi conti: chi compra al primo annuncio beve il vino sulla parola dell’oste, chi aspetta il secondo almeno lo assaggia.”
© FINBEAR™ | Fantiborsa™ | Powered by Pythia™ — Tutti i diritti riservati
📡 RADAR Flash™ FINBEAR — 12 ottobre 2026
© FINBEAR™ | Fantiborsa™ | Powered by Pythia™ — Tutti i diritti riservati